
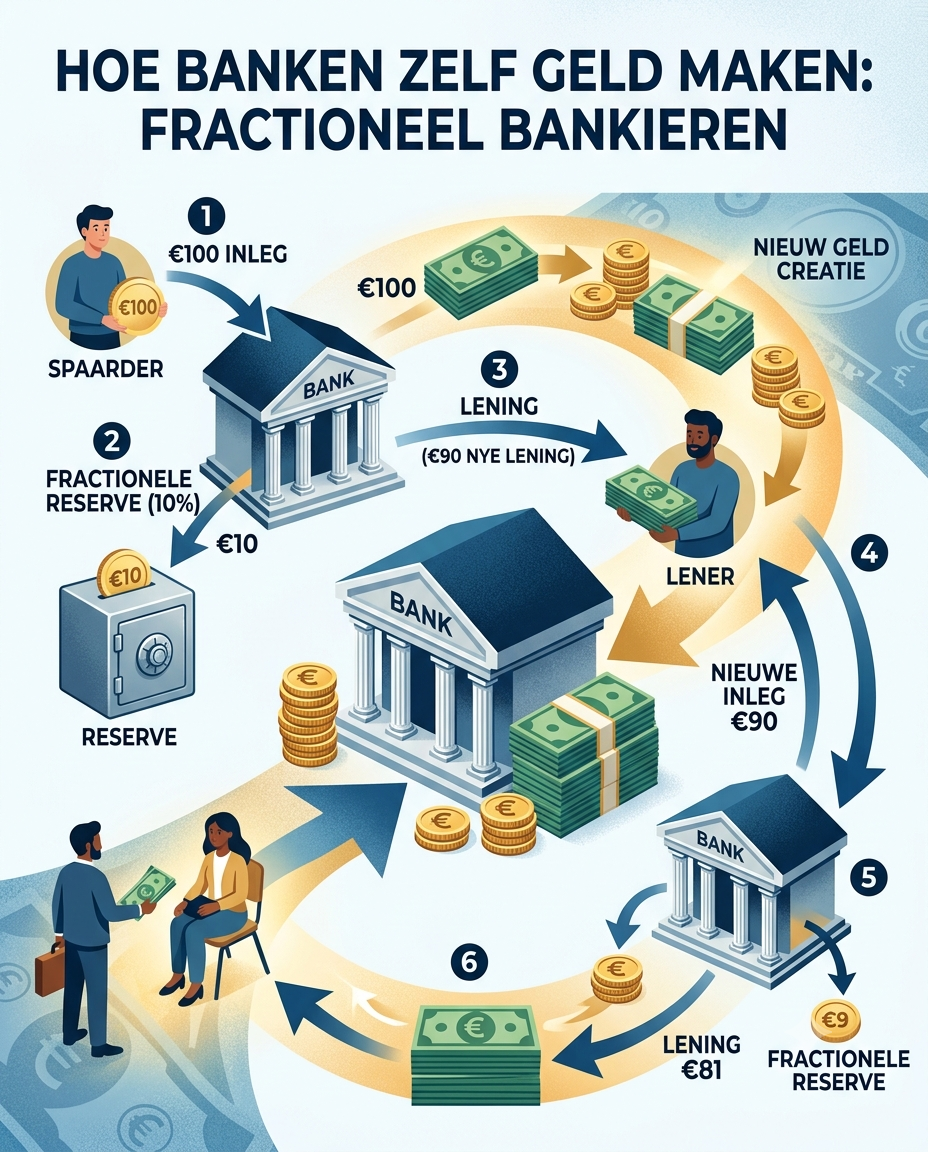
Ik wil het vandaag hebben over iets waar bijna niemand van weet, terwijl het gewoon elke dag om ons heen gebeurt. Het heet fractioneel bankieren. Ik was er zelf ooit per toeval achter gekomen, en ik schrok best wel van wat ik ontdekte.
Wat is fractioneel bankieren eigenlijk
De meeste mensen denken dat een bank gewoon het geld bewaart dat wij erop zetten, en dat diezelfde euro’s daarna worden uitgeleend aan iemand anders. Dat klinkt logisch, maar zo werkt het niet. Banken hoeven van de wet maar een heel klein stukje van al het geld dat ze uitlenen echt in kas te hebben. Bij de Europese Centrale Bank, en dus ook voor onze Nederlandse banken, ligt dat percentage sinds twee duizend twaalf op maar een procent. Al het andere geld dat een bank uitleent, wordt eigenlijk op dat moment gewoon aangemaakt. Het bestond daarvoor niet.
Ik vind dat zelf een schokkend idee. Als jij een lening afsluit voor een huis of een auto, denk je dat de bank dat geld ergens vandaan haalt. Maar in werkelijkheid ontstaat het grootste deel van dat bedrag pas op het moment dat jij de lening ondertekent. En toch moet jij daar heel gewoon rente over betalen, en moet je het volledige bedrag terugbetalen, alsof het altijd al echt geld was.
Een rekenvoorbeeld: wat betaal je nou eigenlijk
Om het echt duidelijk te maken, heb ik er een rekenvoorbeeld bij gemaakt. Stel je koopt een huis van 400.000 euro, en je sluit daarvoor een hypotheek af bij de bank. Van dat bedrag brengt de bank zelf maar 7 procent echt in. De overige 93 procent maakt de bank digitaal aan op het moment dat jij tekent. Vervolgens betaal je dat hele bedrag in 30 jaar terug, plus rente. Ik ga hier uit van een rente van 4 procent, wat de laatste jaren een gangbaar percentage is.
| Huisprijs | € 400.000 |
| Eigen inbreng bank (7%) | € 28.000 |
| Digitaal aangemaakt door de bank (93%) | € 372.000 |
| Totale terugbetaling na 30 jaar (4% rente) | ≈ € 687.500 |
| Waarvan aflossing (hoofdsom) | € 400.000 |
| Waarvan rente | ≈ € 287.500 |
| Wat de bank verdient boven op haar eigen inbreng van € 28.000 | ≈ € 659.500 |
Kijk eens goed naar dat laatste bedrag. De bank heeft zelf maar 28.000 euro echt ingebracht, maar krijgt uiteindelijk bijna 660.000 euro meer terug dan dat. Natuurlijk zit daar de 372.000 euro bij die de bank zelf digitaal heeft aangemaakt, en die dus weer verdwijnt zodra de lening is afbetaald. Maar dan blijft er nog altijd bijna 287.500 euro aan pure rente over, terwijl de bank daar zelf maar een fractie van het bedrag voor heeft ingelegd. Dat is voor mij precies de kern van waar dit artikel over gaat.
Ik heb hier zelf ooit vragen over gesteld
Een paar jaar geleden heb ik alle partijen in de Tweede Kamer hierover aangeschreven. Het antwoord vond ik veelzeggend. Niemand ontkende dat dit systeem bestaat. De partijen die wat meer rechts georienteerd zijn, leken hier weinig problemen mee te hebben. De wat linksere partijen gaven aan dat ze het huidige percentage te laag vinden, en dat ze het liever zouden optrekken naar tien of vijftien procent.
Op zich ben ik blij dat er partijen zijn die dit een probleem vinden. Maar eerlijk gezegd vind ik tien of vijftien procent nog steeds veel te weinig. Volgens mij zou het zo moeten zijn dat een bank een bedrag pas mag uitlenen als ze dat bedrag ook echt in bezit heeft. Dan mag daar van mij best een kleine vergoeding tegenover staan. Maar geld uitlenen dat helemaal niet bestaat, en daar dan wel rente over vragen, dat voelt voor mij niet eerlijk.
Waarom dit ons allemaal raakt
Het probleem is dat bijna niemand dit weet. En juist door die onwetendheid kunnen banken hier ongestoord mee doorgaan. Want als je niet weet dat dit gebeurt, dan stel je er ook geen vragen over. Ondertussen geven banken zichzelf op deze manier heel veel macht. Zij bepalen namelijk hoeveel geld er in de samenleving bijkomt, gewoon door leningen te verstrekken. Dat is een enorme invloed op ons dagelijks leven, terwijl wij daar geen enkele stem in hebben.
Ik denk dat er ook een duidelijk verband is met inflatie. Als er steeds meer geld bijgemaakt wordt, terwijl de hoeveelheid spullen en diensten in de wereld niet in hetzelfde tempo meegroeit, dan wordt elke euro een klein beetje minder waard. Zo zitten we volgens mij in een vicieuze cirkel. Er wordt geld gemaakt, dat geld verliest waarde, waardoor er weer meer geleend moet worden om dezelfde dingen te kunnen betalen, waardoor er weer meer geld gemaakt wordt.
Lijkt dit op een piramidespel
Dit is mijn eigen persoonlijke kijk, en ik wil ook duidelijk zeggen dat dit mijn theorie is en geen vaststaand feit. Maar als ik kijk naar hoe dit systeem werkt, dan zie ik wel gelijkenissen met een piramidespel. Er moet namelijk continu nieuw geld en nieuwe schuld bijkomen om het geheel draaiende te houden. En ik heb het idee dat rentestanden soms bewust gebruikt worden om de economie te sturen. Soms wordt het geheel flink door elkaar geschud, waarna alles weer opnieuw opgebouwd kan worden. Ik realiseer me dat dit een stevige uitspraak is, en dat hier geen brede wetenschappelijke onderbouwing voor is. Het is puur mijn eigen interpretatie van wat ik zie gebeuren.
Wat economen zeggen
Veel economen zeggen dat fractioneel bankieren nodig is om de economie soepel te laten draaien. Als banken alleen zouden mogen uitlenen wat ze volledig in kas hebben, zou er volgens hen veel minder geleend kunnen worden, en zou de economie veel langzamer groeien. Zij zien het dus niet als een truc, maar als een manier om geld sneller te laten rondgaan zodat mensen huizen kunnen kopen en bedrijven kunnen groeien.
Toch heb ik hier zelf wel wat op af te dingen. Ik ben jarenlang ondernemer geweest, en ik heb me altijd afgevraagd waarom er vanuit de boekhouder en de bank steeds die druk was om de omzet te verhogen. Als een bedrijf goed draait en alle kosten gedekt zijn, is omzetverhoging op zich helemaal geen doel dat je per se moet nastreven. Alleen als geld steeds minder waard wordt, moet je wel blijven groeien om hetzelfde overeind te houden.
En daar zit volgens mij precies de kern. Omdat er continu inflatie ontstaat door al dat nieuwe geld dat gemaakt wordt, is economische groei bijna een verplichting geworden. Als bank heb je er dus baat bij dat mensen blijven geloven dat omzetverhoging altijd goed is, want alleen dan blijft het hele systeem overeind.
Het is belangrijk dat mensen weten dat dit systeem bestaat. Pas als je weet hoe het werkt, kun je er zelf een mening over vormen. En misschien is dat uiteindelijk wel het belangrijkste wat ik met dit artikel wil bereiken.
Geef een reactie